Digitalisation de la fonction finance : outils, priorités et étapes pour réussir
Centralisation des flux financiers et analyse des données par une équipe Finance.
Une clôture ralentie par les retraitements Excel, des factures bloquées dans les validations, des prévisions de trésorerie difficiles à actualiser : ces situations ont souvent un point commun. Les équipes financières consacrent davantage de temps à préparer l’information qu’à l’exploiter.
La digitalisation de la fonction finance vise à améliorer les processus financiers grâce à des outils connectés, des données fiables et des responsabilités claires. Elle concerne aussi bien la comptabilité que le contrôle de gestion, la trésorerie et le pilotage de la performance.
Pour une direction financière, la réussite se mesure concrètement : moins de ressaisies, des délais maîtrisés et des analyses disponibles au bon moment. Voici comment choisir vos priorités et construire une transformation adaptée à votre organisation.
L’essentiel à retenir
Identifiez les difficultés métier avant de sélectionner une solution.
Fiabilisez les données et les contrôles avant d’automatiser.
Testez un périmètre limité avec des objectifs mesurables.
Intégrez les utilisateurs, la sécurité et le support au projet.
Qu’est-ce que la digitalisation de la fonction finance ?
La digitalisation financière transforme la manière de collecter, traiter, contrôler et partager l’information. Elle couvre les achats, la facturation, les encaissements, la comptabilité, la clôture, les budgets et le reporting.
Trois notions permettent de comprendre ses différents niveaux :
Notion
Objectif
Exemple
Dématérialisation
Remplacer un support physique
Centraliser des justificatifs numériques
Automatisation
Exécuter un traitement selon des règles
Orienter une facture vers son approbateur
Transformation digitale
Repenser le fonctionnement global
Relier commande, réception, facture et paiement
Une facture numérisée peut encore nécessiter plusieurs saisies. Un processus intégré permet, lui, de suivre son parcours, de contrôler les écarts et d’identifier les actions nécessaires.
L’enjeu consiste à rendre l’information exploitable et traçable, depuis l’opération métier jusqu’à sa traduction comptable.
Pourquoi digitaliser la direction financière ?
Réduire les tâches répétitives
Les imports, rapprochements et vérifications récurrentes mobilisent des compétences qui pourraient servir à analyser les écarts ou à résoudre les anomalies.
L’automatisation comptable peut prendre en charge les opérations fondées sur des règles stables. Les professionnels restent responsables des exceptions, des arbitrages et des validations sensibles.
Pour identifier les gains possibles, mesurez le temps complet d’un traitement : saisie, attente, correction et échanges avec les autres services.
Améliorer le pilotage de la performance
Un tableau de bord devient utile lorsque ses chiffres reposent sur des définitions communes. Marge, chiffre d’affaires, engagements et trésorerie doivent être compris de la même manière par leurs utilisateurs.
Les solutions décisionnelles permettent ensuite de croiser les données et d’explorer les résultats. La présentation de Power BI par Microsoft illustre ces fonctions de connexion, d’analyse et de partage.
La fréquence d’actualisation doit répondre au besoin : quotidienne pour certaines positions de trésorerie, mensuelle pour certaines analyses de performance.
Renforcer la traçabilité
Retrouver une pièce, son approbateur et les contrôles effectués facilite les investigations et la préparation des audits.
Cette traçabilité suppose des accès cohérents avec les responsabilités. Les recommandations de la CNIL sur les habilitations préconisent notamment de limiter les droits aux besoins réels et de les réexaminer régulièrement.
Quels processus financiers digitaliser en priorité ?
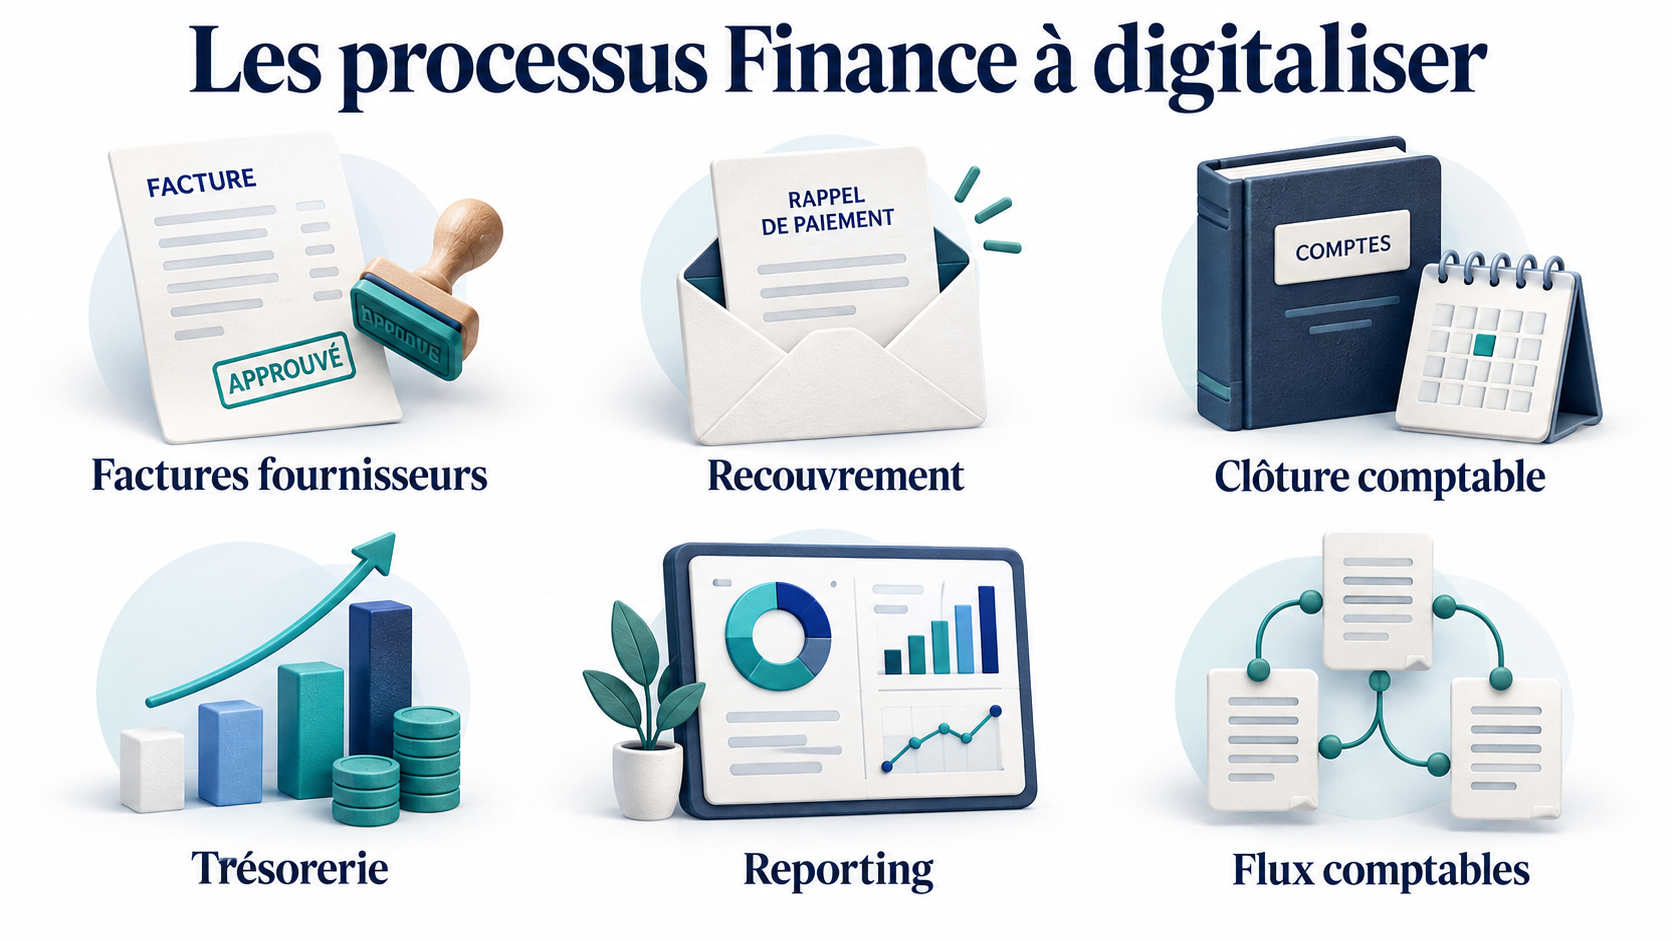
Six processus financiers à digitaliser : factures, recouvrement, clôture, trésorerie, reporting et flux comptables.
Le premier chantier dépend des volumes, des difficultés rencontrées et des dépendances techniques.
Processus
Difficulté fréquente
Amélioration à étudier
Indicateur
Factures fournisseurs
Validations dispersées
Circuit d’approbation centralisé
Délai de traitement
Recouvrement
Relances irrégulières
Suivi des échéances et litiges
Encours échus
Clôture
Justifications tardives
Suivi partagé des tâches
Jours de clôture
Trésorerie
Collecte manuelle
Centralisation des flux
Écart prévision/réalisé
Reporting
Retraitements multiples
Alimentation contrôlée
Heures de préparation
Flux comptables
Rejets récurrents
Supervision des interfaces
Taux de rejet
Pour comparer ces projets, examinez quatre dimensions : impact métier, urgence, faisabilité et qualité des données.
Une obligation réglementaire peut imposer une priorité. Pour les autres chantiers, choisissez un périmètre suffisamment limité pour être maîtrisé et suffisamment représentatif pour tester les difficultés réelles.
L’automatisation des flux comptables mérite notamment d’être étudiée lorsque les échanges entre applications génèrent des ressaisies, des doublons ou des rejets difficiles à suivre.
Question à poser en atelier
Si vous pouviez supprimer un seul blocage ce trimestre, lequel améliorerait le plus le travail des équipes et la fiabilité des résultats ?
Facturation électronique : quelles obligations en 2026 et 2027 ?
La réforme française distingue la réception, l’émission des factures électroniques et la transmission de données à l’administration, appelée e-reporting.
Le périmètre dépend également de la nature des opérations et de la situation fiscale. Consultez le parcours d’orientation de l’administration pour préciser votre situation.
Une facture PDF ordinaire envoyée par courriel ne suffit pas à répondre au dispositif. Les échanges passent par une plateforme agréée, avec des données structurées.
Quels outils choisir pour digitaliser la finance ?
Chaque famille de solutions répond à un besoin différent.
Solution
Usage principal
Point à vérifier
ERP Finance
Comptabilité et gestion intégrée
Couverture métier
Dématérialisation et workflows
Documents et validations
Gestion des exceptions
TMS
Trésorerie et flux bancaires
Connectivité bancaire
EPM
Budget, prévisions et consolidation
Modélisation financière
Business Intelligence
Analyse et tableaux de bord
Fiabilité des données
Interfaces et automatisation
Échanges entre applications
Supervision et reprise
L’ERP est le progiciel de gestion intégré. Le TMS est dédié à la trésorerie ; l’EPM au pilotage de la performance.
Demandez des démonstrations fondées sur vos propres scénarios : facture sans commande, avoir, paiement partiel ou écriture rejetée. Vous pourrez observer les manipulations nécessaires et les limites du fonctionnement proposé.
Évaluez également les coûts des interfaces, les compétences d’administration et la récupération des données en cas de changement de solution. Ces sujets doivent entrer dans le cadrage de votre intégration ERP Finance.
Quelle place donner à l’intelligence artificielle ?
L’IA générative peut assister la préparation d’un commentaire de gestion ou la synthèse de documents. Ses résultats nécessitent une vérification des chiffres, des sources et des interprétations.
Commencez par un usage limité, relu par un professionnel. Définissez les informations autorisées et les règles de confidentialité.
Recensez les volumes, délais, erreurs et interventions manuelles. Identifiez aussi les fichiers et manipulations utilisés pour contourner les limites des applications.
Distinguez le temps de travail du temps d’attente. Une facture bloquée trois jours dans une validation appelle une réponse différente d’une saisie qui prend vingt minutes.
2. Définir le fonctionnement cible
Précisez qui crée, contrôle, approuve et corrige chaque information. Documentez les seuils, les justificatifs et les modalités d’escalade.
Associez la Finance, la DSI et les métiers concernés. La maîtrise d’ouvrage Finance aide à traduire ces besoins en spécifications et en scénarios de recette.
3. Préparer les données
Repérez les doublons, champs manquants et différences de codification. Vérifiez les correspondances entre les applications et les entités.
Attribuez un responsable à chaque référentiel critique. Définissez les règles de création et de modification afin d’éviter la réapparition des anomalies après le nettoyage initial.
4. Tester un pilote représentatif
Choisissez un périmètre maîtrisable, comprenant des opérations courantes et des exceptions.
Fixez les critères d’acceptation avant les tests : reprise correcte des données, contrôles exécutés, absence de doublons et possibilité de relancer un traitement interrompu.
La décision de déployer doit reposer sur ces résultats documentés.
5. Accompagner les utilisateurs
Organisez les formations par rôle, à partir de situations concrètes. Un approbateur occasionnel n’a pas les mêmes besoins qu’un comptable utilisant quotidiennement l’application.
Prévoyez des référents disponibles, une documentation courte et un suivi des difficultés. Observez surtout si les utilisateurs réalisent correctement leurs opérations.
6. Stabiliser puis élargir
Analysez les incidents et corrigez leurs causes récurrentes avant d’ajouter de nouvelles entités.
Formalisez les responsabilités de support, les contrôles périodiques et la gestion des évolutions. Le fonctionnement après déploiement doit être préparé dès le projet.
Exemple de feuille de route sur 90 jours
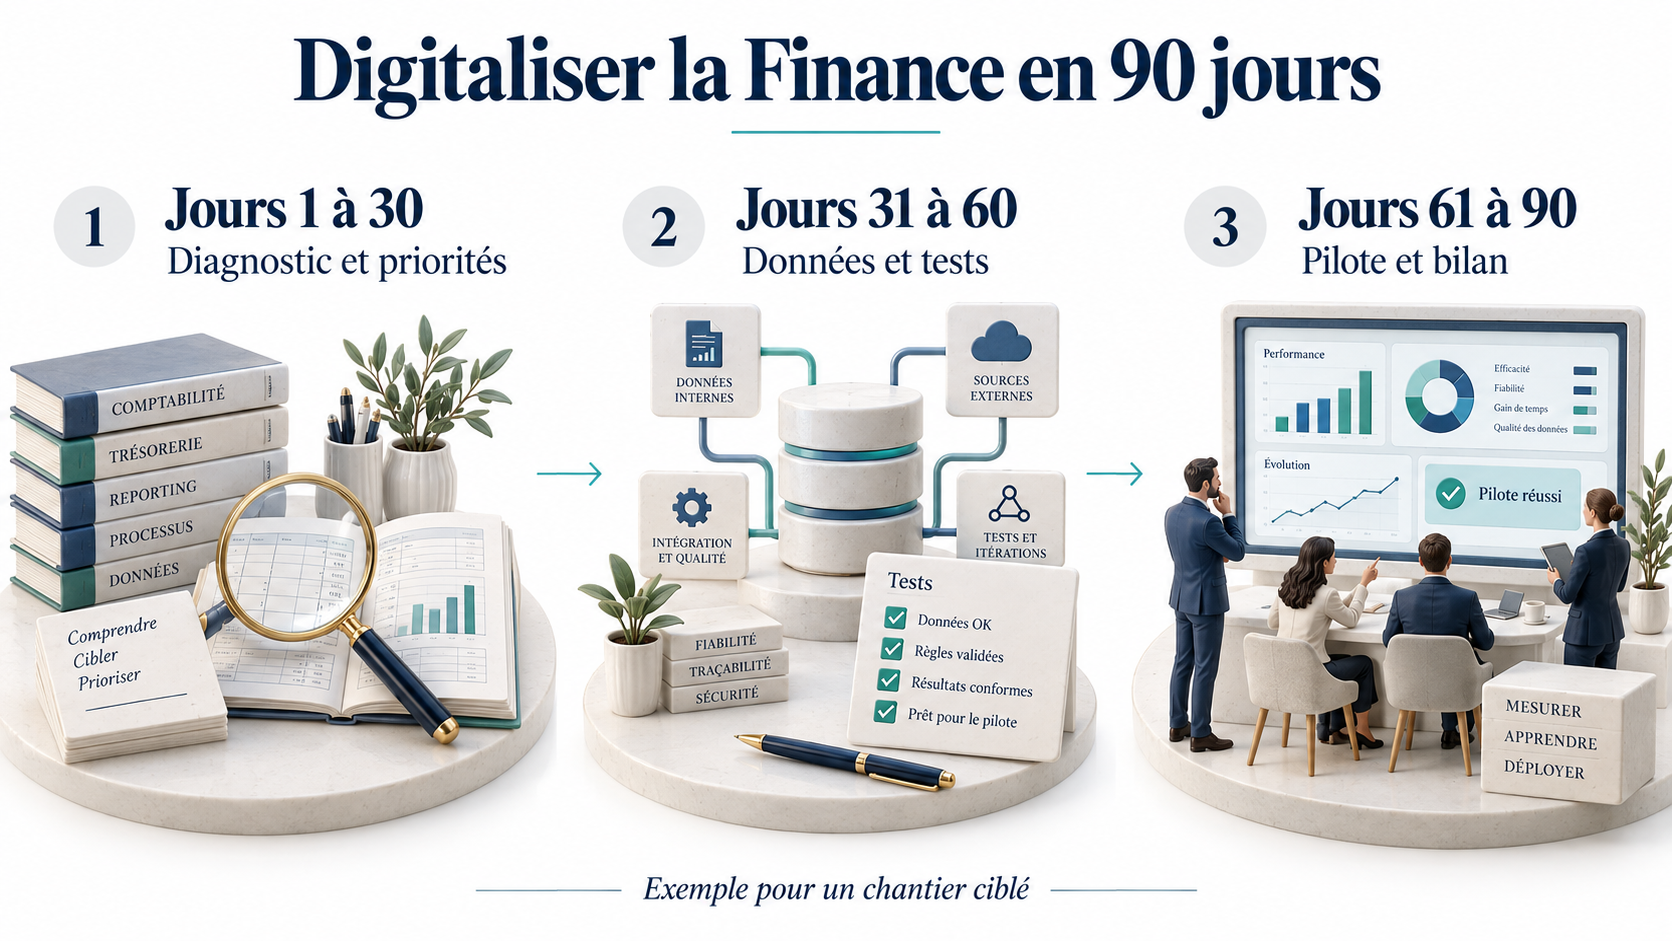
Jours 1 à 30 : diagnostic, mesures initiales et choix du processus. Jours 31 à 60 : préparation des données, paramétrage et tests. Jours 61 à 90 : pilote, accompagnement et bilan.
Ce découpage illustre un chantier limité. Le calendrier dépend du périmètre, des interfaces et de la disponibilité des équipes.
Exemple de digitalisation Finance sur 90 jours : diagnostic, préparation des données, tests et bilan du pilote.
Quel budget prévoir et comment calculer le ROI ?
Le budget comprend les licences, l’intégration, la migration, le temps interne, la formation, le support et la maintenance.
Distinguez les dépenses ponctuelles des coûts récurrents. Intégrez une montée en charge progressive : les gains ne sont généralement pas entièrement disponibles dès le démarrage.
Exemple : valoriser le temps libéré
Prenons un scénario fictif :
2 000 factures traitées chaque mois ;
4 minutes économisées par facture ;
un coût horaire chargé de 35 €.
Le temps libéré représente environ 133 heures mensuelles, soit 4 667 € de capacité valorisée par mois.
Cette capacité peut servir à absorber davantage d’activité ou à renforcer les contrôles. Elle ne correspond pas automatiquement à une économie de trésorerie.
Comparez les mêmes périodes et retenez des gains justifiables. Évitez de compter deux fois le temps économisé et une réduction de charge qui en découle.
Suivez aussi les résultats opérationnels : délai de clôture, taux de rejet, qualité des prévisions et adoption du processus.
Comment sécuriser les processus financiers digitalisés ?
La sécurité doit être intégrée aux circuits de traitement.
Pour les paiements, séparez autant que possible la modification des coordonnées bancaires, l’approbation et l’exécution. Vérifiez une demande inhabituelle par un canal connu, indépendamment des coordonnées fournies dans le message reçu.
Documentez les accès, la journalisation et les procédures d’incident. Le guide de sécurité de la CNIL fournit des repères pour protéger les données personnelles.
Construire votre transformation Finance avec Lebel
Une transformation réussie relie les besoins comptables, les règles de gestion et les applications. Elle exige des décisions claires sur les priorités, les responsabilités et les résultats attendus.
Faut-il remplacer son ERP pour digitaliser la finance ?
Pas systématiquement. L’amélioration peut concerner les interfaces, les validations ou le reporting autour de l’ERP existant. Son remplacement se justifie lorsque ses limites empêchent durablement d’atteindre les objectifs.
Combien de temps dure un projet ?
La durée dépend du périmètre, des données, des interfaces et des ressources disponibles. Un pilote ciblé permet de tester le fonctionnement et d’affiner le calendrier avant un déploiement plus large.
Une PME peut-elle commencer avec un budget limité ?
Oui, en ciblant un processus précis et en évaluant les fonctionnalités déjà disponibles. Le budget doit néanmoins inclure le paramétrage, les connexions, la formation et le temps consacré par les équipes.
Peut-on conserver Excel ?
Oui, pour des analyses ponctuelles et des simulations encadrées. Les fichiers indispensables à la production doivent avoir un responsable, des règles de version et des contrôles adaptés.
Qui doit piloter la transformation ?
La direction financière porte les objectifs métier avec la DSI. Chaque processus doit avoir un responsable identifié. Les utilisateurs participent au diagnostic, aux tests et à l’évaluation des résultats.
Quels indicateurs suivre après le déploiement ?
Retenez quelques mesures liées au problème initial : délai de traitement, interventions manuelles, rejets ou durée de clôture. Ajoutez un indicateur d’usage pour vérifier que les équipes adoptent effectivement le nouveau fonctionnement.